НДС для предпринимателя простыми словами: кто платит, как считать и где можно ошибиться
НДС без бухгалтерского жаргона: что это, кто платит и кто освобождён, чем отличаются входящий и исходящий налог, как посчитать по ставке 22% и где предприниматели чаще всего ошибаются.
НДС простыми словами: зачем в этом разбираться
Предприниматель выставляет счёт на 122 000 рублей «в том числе НДС», получает деньги — и удивляется, почему 22 000 из них принадлежат не ему, а бюджету. Налог устроен так, что бизнес здесь не плательщик в привычном смысле, а сборщик: его оплачивает конечный покупатель, а предприниматель проводит сумму через себя в казну. Понять эту логику — половина дела.
С 2026 года тема стала острее. Базовую ставку подняли с 20% до 22% (Федеральный закон от 28.11.2025 № 425-ФЗ), а порог, после которого налог платят даже упрощенцы, рухнул с 60 до 20 млн рублей в год. Сталкивается с ним теперь куда больше малого бизнеса, чем год назад.
Разберём без бухгалтерского жаргона: кто платит, кто может не платить, какие ставки действуют в 2026 году, как считать, в какие сроки отчитываться и где предприниматели теряют деньги на ошибках.
Что такое НДС простыми словами
НДС — налог на добавленную стоимость. Его начисляют на ту наценку, которую бизнес добавил к товару: на разницу между ценой продажи и ценой закупки или производства. В чеке и счёте он сидит внутри цены, и в конечном счёте его оплачивает покупатель.
Бизнес выступает посредником: собирает налог с покупателей (это исходящий НДС) и вычитает тот, что сам заплатил поставщикам (входящий). В бюджет уходит разница. Поэтому предпринимателю важно не только сколько он продал, но и у кого закупался.
Кто платит НДС, а кто может работать без него
Платят его не все — обязанность зависит от налогового режима и оборота.
| Режим | Платит ли НДС в 2026 году |
| ОСНО (общая система) | Да, по умолчанию |
| УСН, доход за 2025 год выше 20 млн ₽ | Да, с 2026 года |
| УСН, доход 20 млн ₽ и ниже | Нет, освобождение обязательное |
| Патент (ПСН) | Нет по патентной деятельности (лимит ПСН — 20 млн ₽) |
| Самозанятый (НПД) | Нет, лимит дохода 2,4 млн ₽ в год |
| Любой режим при ввозе товаров из-за рубежа | Да, ввозной налог |
Главная новость 2026 года в этой таблице — строка про УСН. Раньше порог был 60 млн рублей, теперь 20 млн, и снижение продолжится: 15 млн с 2027 года и 10 млн с 2028-го. Освобождение для небольших упрощенцев — это обязанность, а не право: платить налог «по желанию», оставаясь на УСН под порогом, нельзя.
Отдельно стоит освобождение по статье 145 для общего режима: при выручке без налога не выше 2 млн рублей за три месяца подряд и без подакцизных товаров от него можно освободиться на год, подав уведомление. А самозанятость и патент — самые простые режимы без НДС, под которые рассчитаны многие идеи для старта (см. подборку 200 бизнес-идей на 2026 год).
Строительная компания
Зарабатывайте на строительстве домов, даже если никогда не работали в стройке. Запустите строительную компанию с потенциалом оборота до 130 млн ₽ за первый год и окупаемостью франшизы всего с одной сделки. Мы входим в 1% аккредитованных строительных компаний в банках и имеем право строить дома с привлечением ипотечного кредитования. Готовые заявки передаём уже с первого месяца, а финансовые гарантии закрепляем в договоре.
Ставки НДС в 2026 году: 22%, 10%, 0% и специальные
С 1 января 2026 года базовая ставка — 22%, была 20%. Кроме неё действуют льготные и специальные.
| Ставка | Когда применяется |
| 22% | Базовая — для большинства товаров и услуг |
| 10% | Продукты первой необходимости, детские товары, лекарства, книги и периодика |
| 0% | Экспорт и международные перевозки |
| 5% и 7% | Спецставки для упрощенцев-плательщиков (5% при доходе 20–272,5 млн, 7% при 272,5–490,5 млн) — без права вычета |
| 22/122 и 10/110 | Расчётные ставки, чтобы выделить налог из суммы «в том числе» |
С 2026 года часть товаров вывели из льготного списка: спреды и молокосодержащие продукты с заменителем молочного жира облагаются теперь по 22%, а не по 10%. Спецставки 5% и 7% звучат заманчиво, но у них есть цена: выбрав их, вы теряете право на вычет и обязаны применять ставку 12 кварталов подряд — три года (для тех, кто впервые перешёл на спецставку в 2026 году, есть исключение: отказаться можно в первые четыре квартала).
Входящий и исходящий НДС: как работает вычет
Чтобы понять расчёт, нужно различать два потока. Исходящий налог — тот, что вы добавляете к своим продажам и собираете с покупателей. Входящий — тот, что вы заплатили поставщикам в составе их цены.
В бюджет вы платите не весь исходящий налог, а разницу:
НДС к уплате = исходящий − входящий (вычет).
Вычесть входящий — это и есть налоговый вычет. Он не срабатывает сам собой: нужен правильно оформленный счёт-фактура от поставщика, а товар или услуга — приняты к учёту и использованы в облагаемой деятельности. Нет счёта-фактуры или поставщик сам не на НДС — вычитать нечего, и заплатить придётся со всей суммы продаж. На специальных ставках 5% и 7% вычет не положен вовсе — в этом их минус.
Простой пример расчёта
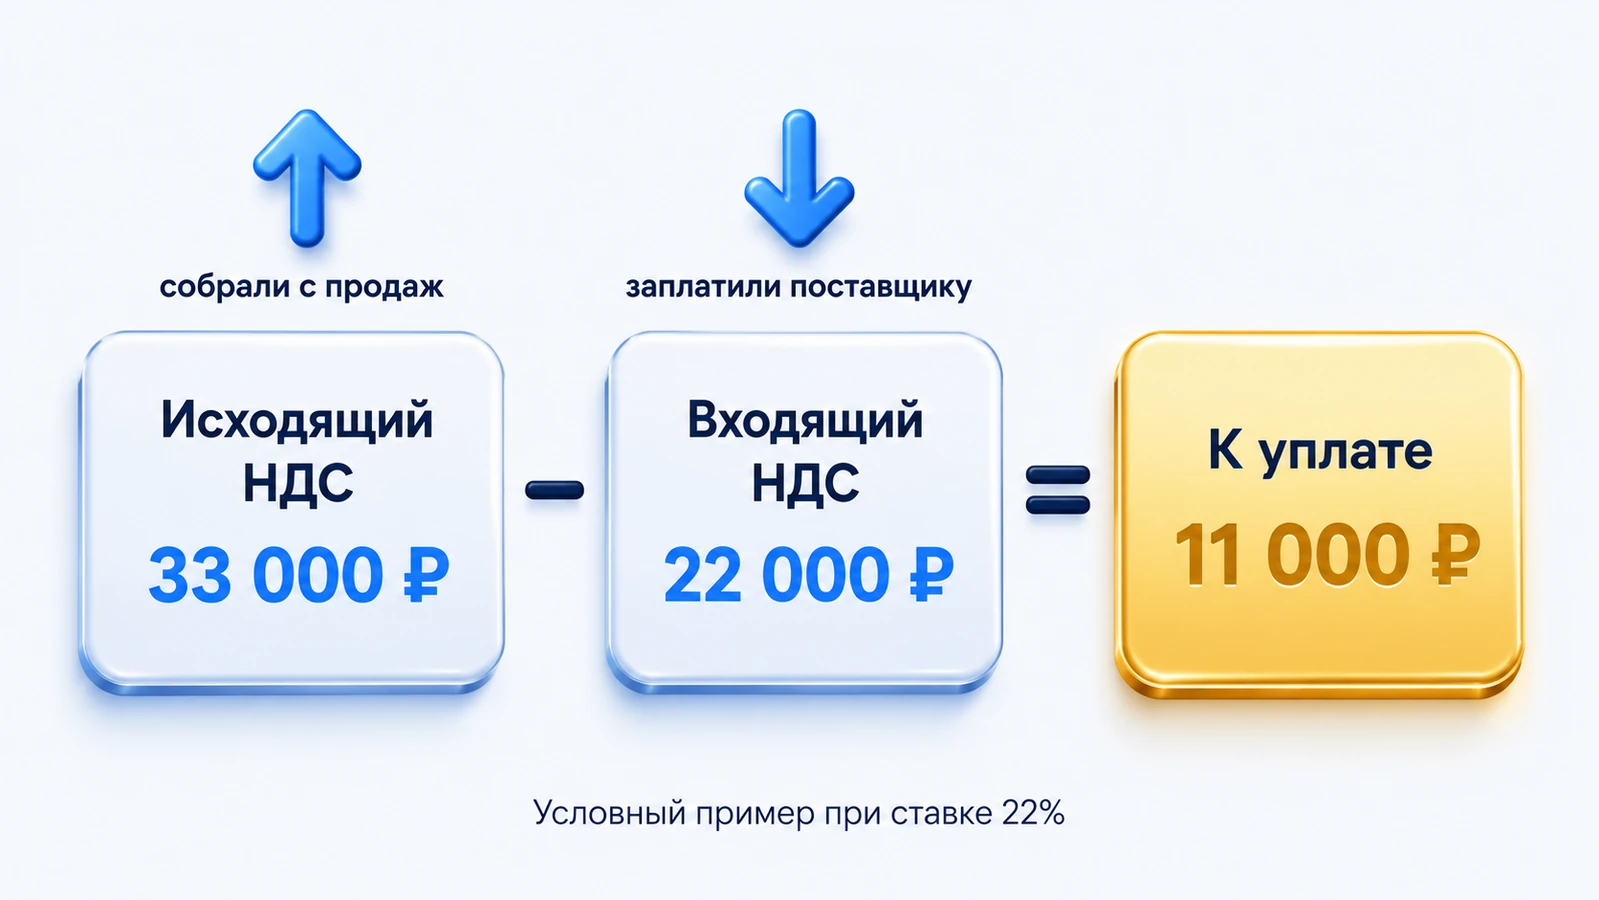
Условный пример. Вы закупили товар у поставщика на 122 000 рублей, из которых 22 000 — входящий налог (122 000 × 22 / 122). Продали его за 183 000 рублей, где исходящий налог — 33 000 (183 000 × 22 / 122).
В бюджет уйдёт разница: 33 000 − 22 000 = 11 000 рублей. Ровно столько вы добавили на своей наценке.
Если налог нужно начислить сверху на цену без него — умножайте на ставку: товар за 100 000 рублей без НДС превращается в 122 000 с НДС (100 000 × 1,22). Если он уже «сидит» в сумме и его нужно выделить — применяйте расчётную ставку 22/122: из 122 000 рублей выйдет 22 000.
Twin
IT-франшиза нового поколения с доходностью от 300 000 рублей позволит вам зарабатывать на разработке голосовых и чат-ботов для бизнеса, а также получать доход с каждого использования бота. Франшиза позволяет открыть бизнес даже людям, не имеющим опыта в IT-сфере. Рентабельность бизнеса достигает более 22,7% по чистой прибыли.
Цена с НДС и без НДС: что важно в сделках с контрагентами
«Цена без НДС» и «цена с НДС» различаются на сумму налога. Для предпринимателя-плательщика это принципиально: покупая у поставщика на НДС, он получает входящий налог к вычету, и реальная стоимость закупки для него ниже. Для покупателя без НДС — упрощенца под порогом, самозанятого или физлица — вычета нет, и важна только итоговая цена.
Отсюда частая путаница в переговорах: одна сторона называет цену без налога, другая — с налогом, и сделка «вдруг» дорожает на 22%. В договоре всегда фиксируйте, включён налог в цену или начисляется сверху, и по какой ставке.
Эта же механика меняет выбор контрагентов. Бизнесу на НДС выгоднее покупать у таких же плательщиков — тогда входящий налог идёт к вычету; у поставщика без него вычитать нечего, и закупка по факту дороже. Зеркально и в продажах: крупному клиенту на общей системе невыгодно брать у поставщика без налога — он теряет вычет и просит скидку на его сумму.
Стоит ли упрощенцу переходить на НДС добровольно
Из этого вытекает неочевидный вопрос: иногда работать с налогом выгоднее, даже если порог в 20 млн ещё не достигнут. Упрощенец под порогом не может стать плательщиком «по желанию» — освобождение обязательное. Но он может перейти на общую систему и платить НДС там.
Смысл в этом есть, когда основные клиенты — крупные компании на НДС: без вычета они либо уйдут к конкуренту-плательщику, либо потребуют скидку 22%. Переход на общий режим сохраняет таких клиентов и даёт право на собственные вычеты по закупкам.
Решение не очевидное и считается под конкретный бизнес: на общей системе добавляются ежеквартальные декларации, полноценный учёт и сам налог. Если же ваши клиенты — физлица и малый бизнес без НДС, оставаться на упрощёнке без него почти всегда выгоднее.
Когда и как платить: декларация и сроки
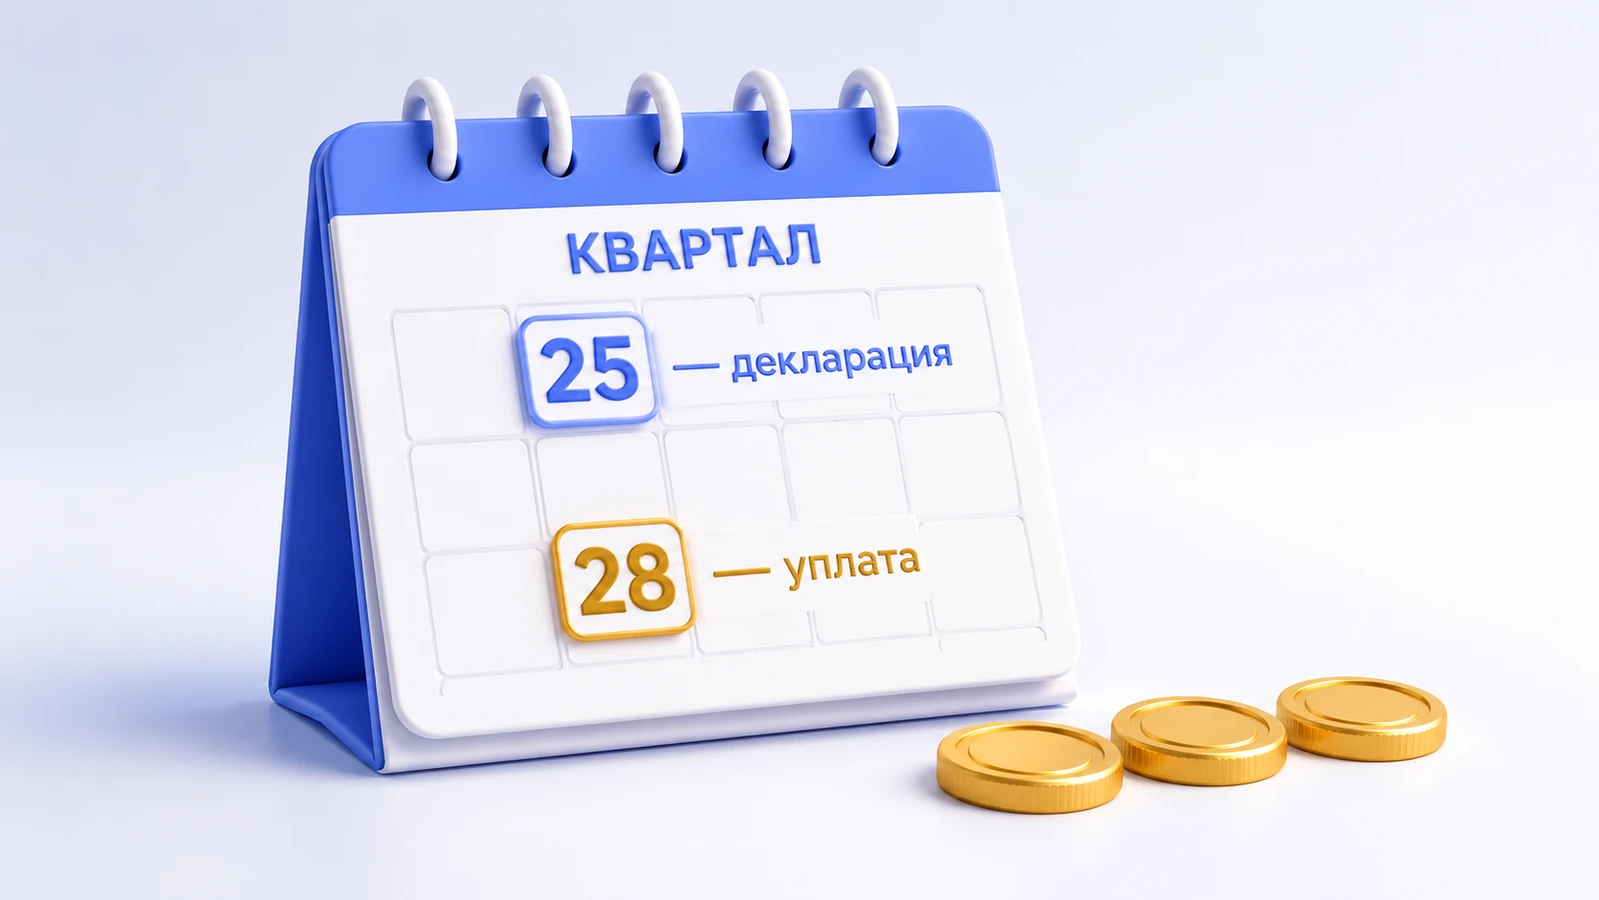
Налоговый период по НДС — квартал. Отчитываются и платят по его итогам, и пропуск сроков бьёт по карману через пени.
Декларацию сдают в электронном виде не позднее 25 числа месяца, следующего за кварталом. Если дата выпала на выходной, срок сдвигается на ближайший рабочий день — например, за I квартал 2026 года это 27 апреля.
Сам налог платят не сразу, а тремя равными долями: по 1/3 до 28 числа каждого из трёх месяцев следующего квартала. То есть НДС за I квартал гасят частями до 28 апреля, 28 мая и в конце июня. Для денежного потока это удобно, но требует дисциплины — пропустить один из трёх платежей так же неприятно, как и весь налог сразу.

Чистый Лист
Франшиза юридической компании по списанию долгов с гарантией окупаемости по договору. Компания работает с 2014 года, помогла 20 000 клиентам и развила сеть из 50+ партнёров по всей России (по запросу предоставим контакты партнёров). Наши партнёры зарабатывают до 700 000 рублей в месяц. Вы открываете офис для консультаций, а всю юридическую ответственность берёт на себя головной офис. Опыт и юробразование не требуются. Гарантия снижает риски и обеспечивает безопасный старт. Начните бизнес без увольнения с работы.
Частые ошибки и когда нужен бухгалтер
Самое дорогое — не уследить за порогом. Как только доход упрощенца переваливает за 20 млн рублей, налог начисляется с 1 числа следующего месяца; пропущенное потом доначислят со штрафом и пенями.
Вторая ошибка — выбрать спецставку 5% или 7%, не посчитав вычеты. Если у вас много закупок с входящим налогом, обычные 22% с вычетами могут оказаться выгоднее, а спецставку вы залочите на три года.
Третья — принять налог к вычету без корректного счёта-фактуры или по сделке с сомнительным контрагентом: налоговая такой вычет снимет.
Четвёртая — путать «без НДС» и «НДС 0%». Это разное: при ставке 0% операция облагается налогом и право на вычет сохраняется, а «без НДС» означает необлагаемую операцию без вычета.
Пятая — забыть про переходный период: аванс получен в 2025 году по ставке 20%, а отгрузка прошла в 2026-м — налог пересчитывают по новым правилам.
Разобраться в логике и посчитать налог на простой сделке можно самому. Но выбор между обычной и спецставкой, восстановление НДС, экспорт по нулевой ставке и спорные вычеты — зона, где ошибка стоит дороже бухгалтера. Подошёл к порогу или сделки выходят за рамки «купил-продал» — консультация специалиста окупается.
Чек-лист перед сделкой с НДС
- Уточните, на каком режиме контрагент и работает ли он с НДС.
- Зафиксируйте в договоре, включён налог в цену или начисляется сверху, и по какой ставке.
- Убедитесь, что получите корректный счёт-фактуру для вычета.
- Считайте сделку с учётом вычета, а не по «грязной» сумме.
- Следите за оборотом: близость к 20 млн рублей меняет ваши обязанности.
- Сомневаетесь в ставке или вычете — сверьтесь с бухгалтером до подписания, а не после.
Частые вопросы
Платит ли ИП НДС?
Зависит от режима. ИП на общей системе платит всегда. ИП на УСН — только если доход за прошлый год превысил 20 млн рублей (правило 2026 года). На патенте и самозанятости налога по основной деятельности нет. При ввозе товаров из-за границы его платят на любом режиме.
Какой НДС на УСН в 2026 году?
Упрощенцы с доходом до 20 млн рублей налог не платят. При доходе выше — выбирают между специальными ставками 5% (до 272,5 млн) и 7% (до 490,5 млн) без права вычета или обычными 22% и 10% с вычетами.
Как выделить НДС из суммы?
Если налог уже включён в цену «в том числе», используйте расчётную ставку: сумму умножьте на 22/122 (для льготных товаров — на 10/110). Например, из 122 000 рублей выйдет 22 000.
Что значит «цена без НДС»?
Это стоимость без налога, к которой его ещё прибавят сверху. Покупателю на НДС такая цена удобна — налог он примет к вычету. Покупателю без него важна итоговая цена, ведь вычитать он не может.